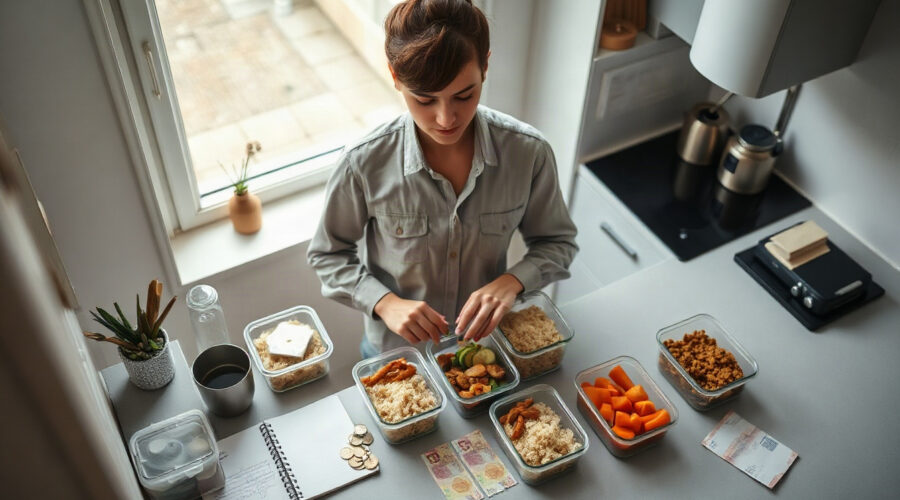
Meal prep a miesięczne wydatki — to nie jest tylko modny temat z Instagrama, ale bardzo konkretne pytanie: czy gotowanie na zapas naprawdę zostawia więcej pieniędzy w portfelu? W tym case study przeanalizuję przykład osoby pracującej w Oświęcimiu, pokażę realne scenariusze kosztów, porównam koszty jedzenia poza domem z domowym przygotowaniem posiłków i podpowiem, jak wdrożyć ten system bez rewolucji w całym życiu.
Jeśli masz wrażenie, że pieniądze uciekają Ci głównie przez „małe” zakupy jedzeniowe w pracy, ten tekst jest dla Ciebie. Zobaczysz nie tylko liczby, ale też to, czy przygotowywanie posiłków się opłaca wtedy, gdy pracujesz na etacie, wracasz zmęczony i nie chcesz spędzać pół niedzieli przy garach.
Meal prep a miesięczne wydatki: od czego w ogóle zależą oszczędności?
Zacznijmy od uczciwej odpowiedzi: meal prep nie zawsze automatycznie oznacza duże oszczędności. Jeśli kupujesz drogie półprodukty, wyrzucasz część jedzenia albo przygotowujesz potrawy, których potem nie chcesz jeść, efekt finansowy może być słaby. Ale w praktyce u większości osób pracujących regularnie poza domem meal prep porządkuje wydatki i ogranicza impulsywne decyzje.
Z danych przywoływanych w aktualnych poradnikach dietetycznych i kulinarnych wynika, że gotowanie na zapas może:
- zmniejszyć czas spędzany w kuchni nawet o około 80% w porównaniu z codziennym gotowaniem,
- obniżyć wydatki na jedzenie nawet o 30–40%, jeśli zakupy są planowane i oparte na liście,
- ułatwić kontrolę porcji, kalorii i składu posiłków,
- ograniczyć zamawianie „awaryjnego” jedzenia w pracy lub po pracy.
„Meal prep to gotowanie na zapas – raz na kilka dni zamiast codziennie, co oszczędza czas i pieniądze. Zacznij od planu jadłospisu i listy zakupów, dopiero potem gotuj, a gotowe posiłki przechowuj w lodówce do 3–4 dni; na dłużej – zamróź.”
To ważne, bo oszczędność nie bierze się wyłącznie z tańszego gotowania. Bierze się przede wszystkim z tego, że:
- rzadziej kupujesz jedzenie pod wpływem głodu,
- lepiej wykorzystujesz całe opakowania produktów,
- mniej marnujesz,
- przestajesz płacić za wygodę restauracji, piekarni, aplikacji i dowozu.
Właśnie dlatego temat planowanie posiłków i finanse jest ze sobą tak mocno powiązany. Tu nie chodzi wyłącznie o gotowanie. Chodzi o to, że plan zaczyna sterować wydatkami zamiast chwilowego zmęczenia czy zachcianki.
Case study: osoba pracująca w Oświęcimiu i jej koszty jedzenia poza domem
Żeby nie zostać na poziomie ogólników, przyjmijmy konkretny przykład.
Profil bohatera analizy
Poznajesz Marcina, 34 lata, mieszka w Oświęcimiu, pracuje stacjonarnie od poniedziałku do piątku. Dojeżdża do pracy około 20 minut. Nie ma problemu z gotowaniem, ale po pracy zwykle brakuje mu siły i planu. Nie stosuje specjalnej diety, chce po prostu jeść normalnie, nie przepłacać i ograniczyć podjadanie.
Jego typowy dzień przed wdrożeniem meal prepu wygląda tak:
- śniadanie w domu albo kupione po drodze,
- w pracy drugie śniadanie z piekarni lub sklepu,
- na lunch gotowe danie, kebab, bar obiadowy albo zamówienie,
- po pracy czasem drobne zakupy „na szybko”,
- wieczorem coś prostego albo znów jedzenie na mieście.
Brzmi zwyczajnie? Właśnie o to chodzi. Największe pieniądze uciekają nie wtedy, gdy jesz codziennie w drogiej restauracji, ale wtedy, gdy kilka razy dziennie kupujesz „coś małego”.
Miesięczny model wydatków przed meal prepem
Przyjmijmy ostrożne, realistyczne kwoty dla osoby pracującej w małym mieście lub mieście średniej wielkości, takim jak Oświęcim:
- kawa na mieście lub na stacji: 10–14 zł,
- kanapka, drożdżówka, jogurt, gotowa przekąska: 8–18 zł,
- lunch w pracy: 22–35 zł,
- jedzenie zamówione po pracy 1–2 razy w tygodniu: 30–50 zł za zamówienie.
Załóżmy wariant umiarkowany:
- drugie śniadanie kupowane w pracy: 12 zł x 20 dni = 240 zł,
- lunch kupowany na mieście: 28 zł x 20 dni = 560 zł,
- kawa kupowana 10 razy w miesiącu: 12 zł x 10 = 120 zł,
- zamówienie po pracy 6 razy w miesiącu: 38 zł x 6 = 228 zł.
Łącznie daje to 1148 zł miesięcznie tylko na te elementy, które meal prep może realnie ograniczyć. I to bez liczenia standardowych zakupów spożywczych do domu.
W praktyce wiele osób wydaje jeszcze więcej, bo dochodzą:
- napoje,
- słodycze „do kawy”,
- awaryjne zakupy na stacji,
- weekendowe „nagrody” za ciężki tydzień.
Przykład z życia nr 1: „Tylko lunch” też robi różnicę
Aneta, 31 lat, pracuje w biurze i była przekonana, że nie wydaje dużo, bo „przecież nie chodzi codziennie do restauracji”. Kiedy spisała wydatki, wyszło, że sam lunch kupowany w pobliżu pracy kosztował ją średnio 26–30 zł dziennie. W skali miesiąca było to ponad 500 zł. Po przejściu na 4 dni meal prepu w tygodniu obniżyła ten koszt do około 180–220 zł miesięcznie, bo nadal zostawiła sobie jeden dzień na jedzenie poza domem.
To dobry przykład, bo pokazuje coś ważnego: nie musisz robić meal prepu na 100%, żeby zobaczyć efekt.
Czy przygotowywanie posiłków się opłaca? Analiza liczb krok po kroku
Przejdźmy do konkretów. Sprawdźmy, ile Marcin mógłby wydawać po wdrożeniu prostego systemu meal prep.
Wariant realistyczny, nie idealny
Nie zakładamy, że nagle wszystko gotuje sam, nie kupuje nic na mieście i waży każdy gram ryżu. To byłoby mało życiowe. Zakładamy wersję, którą da się utrzymać:
- przygotowuje 4 lunche do pracy tygodniowo,
- robi 3–4 drugie śniadania tygodniowo,
- 2 razy w miesiącu zamawia jedzenie bez poczucia winy,
- 1 dzień w tygodniu zostawia sobie na większą elastyczność.
Ile kosztuje domowy lunch?
Przykładowy lunch do pudełka:
- ryż lub kasza,
- kurczak, indyk, jajka albo strączki,
- warzywa świeże lub mrożone,
- prosty sos na bazie jogurtu, passaty lub przypraw.
Przy rozsądnym planowaniu koszt jednej porcji może wynieść orientacyjnie:
- wariant oszczędny: 8–10 zł,
- wariant standardowy: 10–14 zł,
- wariant „fit premium” z droższą rybą, awokado, gotowymi dodatkami: 15–20 zł.
Dla naszej analizy weźmy 11 zł za lunch.
4 lunche tygodniowo x 4 tygodnie = 16 lunchów miesięcznie.
16 x 11 zł = 176 zł.
Porównanie z wcześniejszym kosztem lunchów:
- przed: 560 zł,
- po: 176 zł,
- różnica: 384 zł oszczędności.
Ile kosztuje drugie śniadanie z domu?
Drugie śniadanie do pracy może być banalnie proste:
- overnight oats,
- kanapki z twarożkiem i warzywami,
- jogurt/skyr + owoce + orzechy,
- muffiny jajeczne,
- sałatka z kaszą i fetą.
Średni koszt jednej porcji: 4–7 zł. Przyjmijmy 5,50 zł.
Jeśli Marcin bierze 14 takich posiłków miesięcznie:
- 14 x 5,50 zł = 77 zł.
Wcześniej wydawał około 240 zł. Oszczędność wynosi więc około 163 zł.
Co z zamawianiem po pracy?
Meal prep często działa też pośrednio. Gdy po pracy masz w lodówce gotowe jedzenie albo przygotowane składniki, mniejsze jest ryzyko, że zamówisz coś „bo już nie mam siły”.
Załóżmy, że Marcin schodzi z 6 zamówień miesięcznie do 2:
- przed: 6 x 38 zł = 228 zł,
- po: 2 x 38 zł = 76 zł,
- różnica: 152 zł oszczędności.
Bilans miesięczny
- oszczędność na lunchach: 384 zł,
- oszczędność na drugich śniadaniach: 163 zł,
- oszczędność na zamówieniach: 152 zł.
Razem: 699 zł miesięcznie.
Nawet jeśli doliczysz:
- pojemniki,
- przyprawy,
- jednorazowo większe zakupy bazowe,
- czasem droższy produkt „dla smaku”,
to i tak zostaje bardzo wyraźna różnica. Realistycznie można przyjąć, że w takim modelu meal prep a miesięczne wydatki oznacza oszczędność rzędu 400–700 zł miesięcznie dla jednej osoby pracującej.
Eksperci od żywienia podkreślają, że gotowanie na zapas działa najlepiej wtedy, gdy zaczynasz mało ambitnie: najpierw 3–4 dni, nie cały tydzień. To zmniejsza ryzyko znudzenia i marnowania jedzenia.
Oszczędzanie na jedzeniu w pracy: gdzie najczęściej uciekają pieniądze?
Jeśli chcesz oszczędzać, dobrze wiedzieć, co naprawdę generuje koszt. Najdroższy bywa nie sam obiad, ale cały zestaw małych decyzji.
1. Zakupy impulsywne pod wpływem głodu
To klasyczny scenariusz: wychodzisz bez pudełka, myślisz „coś kupię”, a potem bierzesz:
- kanapkę,
- napój,
- batonik,
- kawę.
Nagle z 12 zł robi się 24 zł. A to nadal nie jest pełnowartościowy posiłek.
2. Płacenie za wygodę, nie za jedzenie
W cenie gotowego lunchu płacisz nie tylko za składniki. Płacisz też za:
- lokal,
- obsługę,
- opakowanie,
- marżę,
- czas przygotowania,
- czasem dowóz i prowizję aplikacji.
To normalne, ale jeśli robisz to codziennie, budżet to odczuwa.
3. Marnowanie produktów w domu
Paradoksalnie część osób wydaje dużo na mieście, a jednocześnie wyrzuca jedzenie z domu. Niedojedzony hummus, zwiędły szpinak, otwarta mozzarella, przeterminowany jogurt — to małe straty, które w skali miesiąca robią dużą kwotę.
Właśnie tu planowanie posiłków i finanse spotykają się najmocniej. Gdy zaplanujesz 3–4 dania wokół tych samych składników, zużywasz całe opakowania zamiast połowy.
4. „Nagroda po ciężkim dniu”
To nie jest słabość, tylko ludzki odruch. Problem zaczyna się wtedy, gdy stres regularnie zamienia się w kosztowne jedzenie na wynos. Meal prep nie rozwiąże stresu, ale może usunąć jeden z jego finansowych skutków.
Przykład z życia nr 2: oszczędność zaczęła się od jednej zupy
Krzysiek, 39 lat, pracuje zmianowo i długo uważał, że meal prep nie jest dla niego, bo jego grafik jest zbyt chaotyczny. Zamiast planować cały tydzień, zaczął od jednego dużego garnka zupy i dwóch pudełek makaronu z kurczakiem. To wystarczyło, żeby ograniczyć trzy zakupy obiadowe tygodniowo. Po dwóch miesiącach zauważył, że miesięcznie zostaje mu około 300–350 zł, mimo że wcale nie gotował codziennie i nadal jadał na mieście w weekendy.
To ważny sygnał: meal prep działa nawet w wersji nieidealnej.
Planowanie posiłków i finanse: jak policzyć, czy meal prep opłaci się właśnie Tobie?
Nie musisz zgadywać. Możesz to policzyć w 15 minut.
Krok 1: spisz obecne koszty jedzenia poza domem
Przez 2 tygodnie zapisuj wszystko, co kupujesz wokół pracy i po pracy:
- kawa,
- kanapki,
- obiady,
- przekąski,
- zamówienia z dowozem.
Nie oceniaj się. Po prostu notuj.
Krok 2: policz koszt 1 domowego pudełka
Weź 2–3 proste dania i podziel koszt całych zakupów przez liczbę porcji. Przykładowo:
- 1 kg kurczaka,
- 500 g ryżu,
- 2 paczki warzyw mrożonych,
- jogurt naturalny,
- przyprawy.
Jeśli całość kosztuje 55 zł i wychodzi z tego 5 porcji, to jedna porcja kosztuje 11 zł.
Krok 3: porównaj nie tylko cenę, ale też częstotliwość
Najczęstszy błąd? Ktoś porównuje pojedynczy domowy obiad z pojedynczym obiadem na mieście i mówi: „to tylko 12 zł różnicy”. Ale jeśli ta różnica występuje 16–20 razy w miesiącu, robi się z tego 200–400 zł.
Krok 4: dolicz straty i marnowanie
Zastanów się:
- ile jedzenia wyrzucasz,
- ile razy kupujesz to samo, bo zabrakło planu,
- ile razy bierzesz „coś dodatkowego”, bo nie masz sytości po przypadkowej przekąsce.
To ukryte koszty, których zwykle nie widać od razu.
Krok 5: wybierz model, który jest do utrzymania
Nie każdemu opłaci się gotowanie na 7 dni. Z aktualnych poradników wynika wręcz, że początkującym łatwiej zacząć od 3–4 dni, a dłuższe przechowywanie rozwiązywać przez mrożenie części porcji.
To ma sens finansowy i praktyczny:
- mniejsze ryzyko znudzenia,
- mniejsze ryzyko zepsucia żywności,
- łatwiejszy start,
- mniej presji.
Meal prep a miesięczne wydatki w praktyce: co działa najlepiej u osoby pracującej?
Jeśli pracujesz na etacie, nie potrzebujesz skomplikowanego systemu. Potrzebujesz takiego, który wytrzyma poniedziałek, wtorek i ten moment, kiedy w środę wieczorem nie masz już energii.
Najtańszy model nie zawsze jest najlepszy
Możesz przygotowywać bardzo tanie posiłki, ale jeśli będą nudne albo niesmaczne, szybko wrócisz do kupowania na mieście. Finansowo lepiej działa model „wystarczająco tani, ale chętnie zjadany”.
Dobrze sprawdza się zasada:
- 2 źródła białka na kilka dni,
- 2 źródła węglowodanów,
- dużo warzyw,
- 2 różne sosy lub przyprawy, żeby nie jeść codziennie tego samego smaku.
To zbieżne z zaleceniami praktyków meal prepu: wybór 2–3 źródeł białka, 2–3 źródeł węglowodanów i zwiększanie objętości warzywami zwykle daje najlepszy stosunek ceny do sytości.
Jakie dania zwykle opłacają się najbardziej?
- gulasze i dania jednogarnkowe,
- curry z ryżem,
- makaron z sosem i dodatkiem białka,
- pieczone warzywa + mięso + kasza,
- sałatki słoikowe z ziarnami, jajkiem lub strączkami,
- owsianki nocne, muffiny jajeczne, tortille do pracy.
Dlaczego właśnie one?
- łatwo zrobić większą porcję,
- dobrze się przechowują,
- łatwo je porcjować,
- można wykorzystać całe opakowania składników.
Jak przechowywanie wpływa na budżet?
To ważniejszy temat, niż się wydaje. Aktualne źródła podkreślają, że gotowe posiłki najlepiej trzymać w lodówce do 3–4 dni, a na dłużej — zamrażać. Niektóre poradniki dopuszczają około 5 dni przy prawidłowym studzeniu i przechowywaniu, ale dla początkujących bezpieczniejszy i praktyczniejszy jest model 3–4-dniowy.
Co to zmienia finansowo?
- mniej wyrzucasz,
- nie gotujesz za dużo,
- łatwiej dopasowujesz plan do realnego tygodnia,
- nie zniechęcasz się monotonią.
Czy pojemniki mają znaczenie?
Tak, ale nie musisz wydawać fortuny. Potrzebujesz po prostu szczelnych pojemników przeznaczonych do kontaktu z żywnością. Szklane są trwalsze i wygodne, ale cięższe. Plastikowe są lżejsze i często tańsze. Najważniejsze, żeby:
- dobrze się zamykały,
- miały sensowną pojemność,
- dało się je łatwo umyć,
- nie zniechęcały Cię do korzystania.
Jednorazowy koszt pojemników zwykle zwraca się szybko, jeśli regularnie ograniczasz koszty jedzenia poza domem.
Czy przygotowywanie posiłków się opłaca każdemu? Kiedy oszczędność może być mniejsza
Żeby ten tekst był uczciwy, trzeba powiedzieć też o ograniczeniach.
Meal prep da mniejszy efekt, jeśli:
- już teraz bardzo rzadko jesz poza domem,
- kupujesz drogie „fit” składniki zamiast prostych baz,
- gotujesz za dużo i część wyrzucasz,
- robisz zbyt ambitny plan i po 3 dniach masz dość,
- traktujesz meal prep jak projekt perfekcyjny, a nie praktyczne ułatwienie.
Najczęstsze błędy finansowe przy meal prepie
- Brak listy zakupów — wtedy meal prep zamienia się w drogie „kupowanie inspiracji”.
- Zbyt duża różnorodność — pięć różnych obiadów na pięć dni brzmi świetnie, ale zwykle podnosi koszt i wydłuża gotowanie.
- Kupowanie modnych dodatków — gotowe sosy, drogie przekąski, egzotyczne składniki potrafią zjeść oszczędność.
- Pomijanie własnych preferencji — jeśli nie lubisz ryżu z kurczakiem, nie planuj go tylko dlatego, że „tak się robi”.
- Niedopasowanie do grafiku — inny plan sprawdzi się u osoby pracującej 8–16, a inny u kogoś na zmiany.
Wniosek jest prosty: meal prep opłaca się najbardziej wtedy, gdy jest realistyczny.
Oszczędzanie na jedzeniu w pracy bez skrajności: model 80/20 dla zapracowanych
Nie musisz gotować wszystkiego. Dla wielu osób najlepszy finansowo i psychicznie jest model 80/20:
- 80% jedzenia planujesz i przygotowujesz,
- 20% zostawiasz na spontaniczność.
Taki układ ma kilka zalet:
- nadal oszczędzasz,
- nie czujesz zamknięcia w pudełkach,
- łatwiej utrzymujesz system przez miesiące, a nie przez 9 dni,
- możesz spotkać się ze znajomymi bez poczucia, że „psujesz plan”.
Przykładowy tydzień osoby pracującej w Oświęcimiu
- Niedziela: gotujesz 2 obiady w większej ilości i przygotowujesz 3 śniadania do pracy.
- Poniedziałek–wtorek: jesz gotowe pudełka.
- Środa: zjadasz ostatnią porcję z lodówki, wieczorem dogotowujesz coś prostego albo rozmrażasz porcję.
- Czwartek: bierzesz drugą serię pudełek.
- Piątek: zostawiasz sobie luz na lunch na mieście albo prosty posiłek.
To nie brzmi spektakularnie. I właśnie dlatego działa.
Jak zacząć dziś
Jeśli chcesz sprawdzić, jak meal prep a miesięczne wydatki wygląda w Twoim życiu, nie zaczynaj od planu idealnego. Zrób tylko kilka prostych kroków.
- Spisz wydatki z ostatnich 7 dni na jedzenie w pracy i po pracy. Sama liczba często otwiera oczy.
- Wybierz 2 posiłki do przygotowania na najbliższe 3 dni, nie więcej. Na przykład owsiankę nocną i jeden lunch.
- Zrób listę zakupów pod konkretne porcje, zamiast iść do sklepu „po coś na zdrowo”.
- Przygotuj jedno danie bazowe, które da się zjeść na różne sposoby, np. pieczonego kurczaka, ryż i warzywa.
- Zostaw sobie 1 elastyczny posiłek w tygodniu, żeby nie czuć, że wszystko musi być pod kontrolą.
Praktyczne ćwiczenie: policz swoją oszczędność w 10 minut
Weź kartkę albo notatnik w telefonie i uzupełnij te punkty:
- Zapisz, ile średnio wydajesz na lunch w pracy: ___ zł
- Pomnóż tę kwotę przez liczbę dni pracy w miesiącu: ___ zł
- Oszacuj koszt jednego domowego lunchu: ___ zł
- Pomnóż koszt domowego lunchu przez liczbę dni, w których realnie możesz go brać: ___ zł
- Odejmij drugą kwotę od pierwszej: Twoja potencjalna oszczędność = ___ zł
Dodaj do tego:
- drugie śniadania,
- kawy kupowane na mieście,
- zamówienia „bo nie mam siły gotować”.
Wtedy zobaczysz pełny obraz. Dla wielu osób wynik jest zaskakujący nie dlatego, że jedzą luksusowo, ale dlatego, że małe kwoty powtarzają się bardzo regularnie.
Meal prep a miesięczne wydatki: najważniejszy wniosek
Tak, meal prep może realnie obniżyć miesięczne wydatki — szczególnie jeśli pracujesz poza domem i regularnie kupujesz lunch, przekąski albo zamawiasz jedzenie po ciężkim dniu. W analizowanym przykładzie osoby pracującej w Oświęcimiu oszczędność wyniosła około 400–700 zł miesięcznie w realistycznym, nieidealnym modelu.
Najważniejsze jednak nie jest to, by od jutra gotować wszystko. Najważniejsze jest to, by zacząć od jednego małego kroku: trzech lunchów, jednej listy zakupów, jednego dużego garnka zupy. Bo właśnie tak zwykle działa trwała zmiana — nie przez wielki zryw, ale przez prosty system, który odciąża Twój budżet i codzienną głowę.
Najczęściej zadawane pytania
Czy meal prep naprawdę obniża miesięczne wydatki na jedzenie?
Tak, meal prep może realnie obniżyć miesięczne wydatki, bo ogranicza spontaniczne zakupy, jedzenie na mieście i marnowanie produktów. Największe oszczędności pojawiają się wtedy, gdy planujesz posiłki pod promocje i wykorzystujesz te same składniki w kilku daniach. U osoby pracującej na etacie różnica często wynika bardziej z regularności niż z „tanich przepisów”.
Ile można zaoszczędzić miesięcznie dzięki meal prep przy pracy na pełen etat?
To zależy od tego, jak często kupujesz lunch w pracy, zamawiasz jedzenie i wyrzucasz niewykorzystane produkty. Jeśli zwykle wydajesz kilkanaście do kilkudziesięciu złotych dziennie na gotowe posiłki, meal prep może dać oszczędność rzędu kilkuset złotych miesięcznie. Najłatwiej policzyć to, porównując 2 tygodnie bez planowania i 2 tygodnie z przygotowaniem posiłków.
Czy meal prep opłaca się dla jednej osoby mieszkającej i pracującej w Oświęcimiu?
Tak, nawet dla jednej osoby meal prep ma sens, szczególnie jeśli dojeżdżasz do pracy i chcesz ograniczyć kupowanie gotowych obiadów po drodze. Klucz to wybieranie dań, które dobrze się przechowują i dają się mrozić w porcjach. Dzięki temu nie jesz przez 5 dni tego samego i nie tracisz pieniędzy na nadmiar jedzenia.
Co bardziej się opłaca: meal prep czy codzienne kupowanie obiadu w pracy?
W większości przypadków meal prep wychodzi taniej, bo koszt jednej porcji przygotowanej w domu jest zwykle dużo niższy niż lunch kupowany na mieście. Dodatkowo masz kontrolę nad składem, wielkością porcji i możesz wykorzystać produkty, które już masz w domu. Codzienne kupowanie obiadu bywa wygodne, ale zwykle podnosi miesięczny budżet na jedzenie.
Jak zacząć meal prep, żeby faktycznie oszczędzać, a nie wydawać więcej?
Zacznij od 2-3 prostych dań na 3 dni, zamiast robić zapasy na cały tydzień. Ułóż listę zakupów, sprawdź, co już masz w lodówce, i wybieraj przepisy z powtarzającymi się składnikami, na przykład ryżem, kurczakiem, warzywami i strączkami. Na początku celem nie jest perfekcja, tylko ograniczenie chaosu i nieplanowanych wydatków.
Jakie posiłki do meal prep są najtańsze i dobre do pracy?
Najlepiej sprawdzają się dania jednogarnkowe, makarony, curry, pieczone warzywa z kaszą, tortille i sałatki z dodatkiem białka. Są tanie, sycące i łatwe do zapakowania do pracy. Jeśli chcesz obniżyć koszt porcji, opieraj jadłospis na sezonowych warzywach, jajkach, strączkach i produktach kupowanych w większych opakowaniach.
Czy meal prep ma sens, jeśli nie mam dużo czasu po pracy?
Tak, bo meal prep nie musi oznaczać gotowania przez pół dnia w niedzielę. Możesz przygotować bazę na 2-3 dni w 60-90 minut: ugotować kaszę lub ryż, upiec mięso albo tofu i pokroić warzywa. Taki system oszczędza czas w tygodniu i zmniejsza ryzyko, że z braku sił zamówisz droższe jedzenie.